Un accident ou une maladie grave à l’étranger peut transformer un voyage en urgence médicale. Dans ce contexte, l’assistance rapatriement organise et prend en charge le transport médicalisé du patient vers son pays de résidence. Cette garantie ne se déclenche toutefois pas automatiquement : c’est le médecin de l’assistance qui décide, après évaluation de l’état de santé et des moyens de soins locaux. Comprendre ce mécanisme avant le départ permet de vérifier si votre couverture est réellement adaptée à votre destination, en particulier hors Union européenne.
Réponse directe : L’assistance rapatriement se déclenche sur décision médicale lorsque l’état du patient ne permet pas de soins adaptés sur place. Elle couvre le transport médicalisé vers le pays de résidence, mais pas systématiquement l’ensemble des frais médicaux engagés à l’étranger.
Ce qu’il faut retenir avant de partir
- Le rapatriement sanitaire est décidé par le médecin de l’assistance, jamais par le seul assuré.
- La garantie couvre le transport médicalisé et, selon les contrats, l’accompagnement des proches.
- Les plafonds des cartes bancaires premium sont souvent insuffisants face aux coûts réels d’un rapatriement depuis l’Amérique du Nord.
- Souscrire avant le départ est impératif : aucun contrat ne couvre un sinistre déjà survenu.
80 000€
Coût maximal d’un rapatriement sanitaire depuis l’étranger selon le ministère de l’Europe et des Affaires étrangères, une dépense non prise en charge par les services consulaires.
Qu’est-ce que l’assurance rapatriement et quand se déclenche-t-elle ?
L’assistance rapatriement est une garantie qui organise et finance le transport médicalisé d’un voyageur depuis l’étranger vers son pays de résidence lorsque son état de santé l’exige. Elle se distingue du simple remboursement de frais médicaux sur place : le rapatriement sanitaire concerne spécifiquement le retour du patient dans des conditions adaptées à sa pathologie.
Les situations déclenchant cette prise en charge incluent un accident grave, une maladie imprévisible nécessitant une hospitalisation prolongée, ou un décès. La décision ne revient jamais au seul assuré : c’est le service médical de la société d’assistance qui évalue la gravité de l’état du patient, la qualité des soins disponibles localement et la faisabilité technique du transport.
Selon les informations du ministère de l’Europe et des Affaires étrangères sur le coût d’un rapatriement sanitaire à l’étranger, cette opération peut atteindre 80 000 €, une somme que les services consulaires ne prennent pas en charge.
Décision médicale obligatoire : Aucun rapatriement sanitaire n’est déclenché à la seule demande du voyageur ou de sa famille. Le médecin de l’assistance doit confirmer que l’état du patient justifie un transfert médicalisé et que les soins sur place sont insuffisants.
Comment se déroule concrètement un rapatriement sanitaire ?
Le processus commence par un appel à la plateforme d’assistance, disponible 24h/24. Ce premier contact est déterminant : aucune initiative de transport ne doit être prise sans l’accord préalable de l’assistance, sous peine de voir les frais non remboursés.
Lorsqu’un problème de santé survient à l’étranger, la société d’assistance coordonne les démarches nécessaires au retour du voyageur. Après validation médicale, elle organise le rapatriement, le transport adapté et l’admission dans un établissement hospitalier afin d’assurer une prise en charge appropriée.
- Appel à l’assistanceLe voyageur, un proche ou un médecin local contacte la plateforme d’urgence. Le numéro figure sur le contrat et doit être conservé à portée de main pendant tout le séjour.
- Évaluation médicaleLe médecin de l’assistance échange avec l’équipe soignante sur place pour évaluer la gravité de l’état du patient et la pertinence d’un transfert vers un établissement mieux équipé.
- Choix du moyen de transportSelon l’état du patient, le transport s’effectue en avion de ligne avec aménagement de siège, en ambulance aérienne médicalisée ou, dans les cas les plus critiques, en avion sanitaire dédié.
- Organisation logistique et arrivéeL’assistance coordonne le transfert, les autorisations médicales, l’accueil à l’arrivée et l’admission dans un établissement hospitalier adapté au pays de résidence.
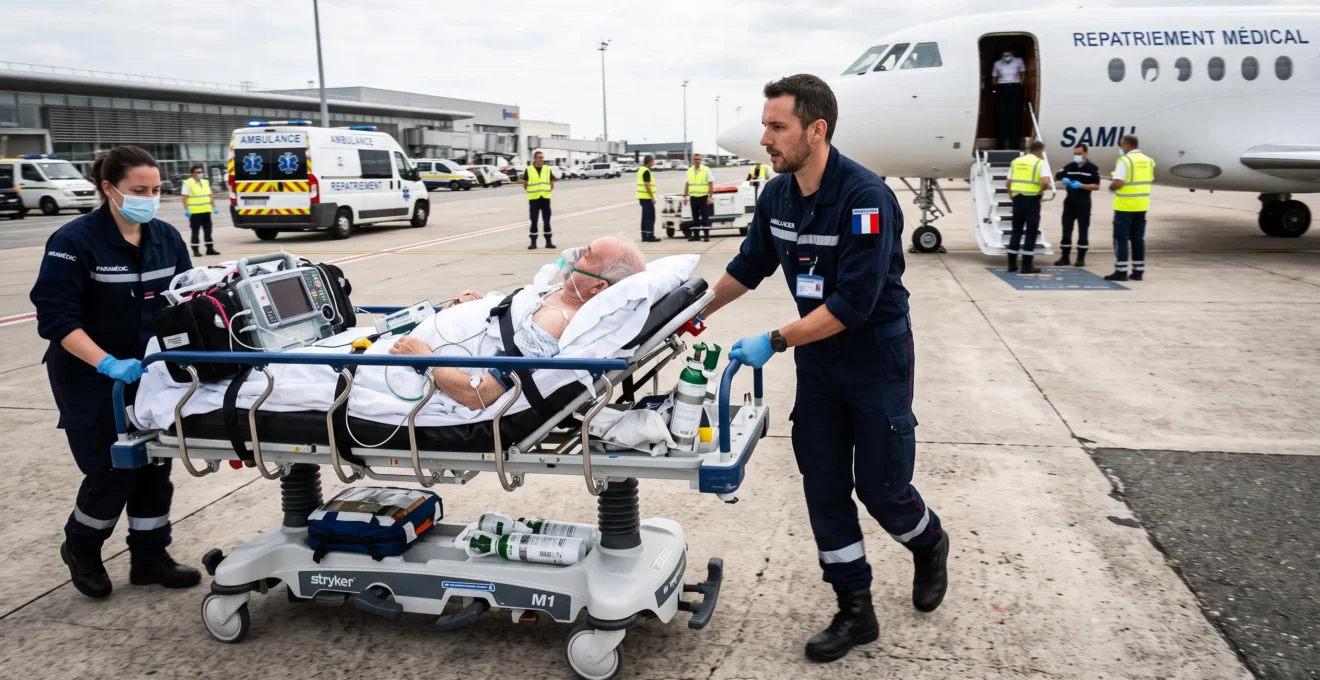
L’assistance règle directement les prestataires de transport, ce qui évite à l’assuré d’avancer des sommes considérables. Ce point est essentiel dans des pays où les coûts hospitaliers sont très élevés, comme les États-Unis ou le Canada, où une simple hospitalisation peut représenter plusieurs dizaines de milliers d’euros.
Que couvre exactement la garantie rapatriement ?
Le cœur de la garantie est le transport médicalisé du patient vers l’hôpital le plus proche capable de le soigner ou vers son pays de résidence. Mais la couverture s’étend souvent au-delà du seul transport du malade.
Les prestations associées peuvent inclure le rapatriement ou la venue d’un proche au chevet du patient, le retour anticipé des autres voyageurs du groupe, la prise en charge des enfants accompagnants et, en cas de décès, le rapatriement du corps jusqu’au lieu d’inhumation.
Cas pratique
Un voyageur est hospitalisé après un accident de scooter en Thaïlande. Son contrat d’assurance prend en charge son rapatriement médicalisé en avion de ligne aménagé. En revanche, le billet d’avion de son conjoint resté sur place n’est couvert que si la garantie « présence d’un proche » figure explicitement au contrat, avec un plafond dédié. Sans cette option, les frais de prolongation d’hôtel et de retour du conjoint restent à sa charge.
Une distinction importante mérite d’être soulignée : les frais médicaux sur place et le rapatriement sont deux garanties distinctes. Un contrat peut offrir un plafond élevé pour le rapatriement mais des limites plus basses pour les soins hospitaliers à l’étranger, ou inversement. Vérifier chaque poste séparément avant le départ évite les mauvaises surprises.
Frais médicaux et rapatriement : Ces deux garanties sont souvent regroupées dans un même contrat d’assurance voyage, mais elles fonctionnent indépendamment. Un plafond de 80 000 € pour le rapatriement ne signifie pas que les frais d’hospitalisation sur place sont couverts à hauteur du même montant.
Assurance rapatriement ou carte bancaire : quelle protection choisir ?
Les cartes bancaires premium incluent généralement une garantie assistance voyage. Cette couverture reste toutefois conditionnée au paiement intégral du voyage avec la carte concernée et s’applique uniquement pour des séjours n’excédant pas 90 jours consécutifs, comme le rappelle l’Institut pour l’Éducation Financière du Public sur la limite des 90 jours de la carte bancaire.
Au-delà de cette durée, ou si le voyage n’a pas été réglé avec la carte, la garantie ne s’applique pas. Les exclusions fréquentes concernent également les sports à risque, les pathologies préexistantes et les voyageurs ne figurant pas sur le contrat du titulaire de la carte.
Le tableau suivant résume les différences structurelles entre les deux dispositifs :
| Critère | Assurance rapatriement dédiée | Carte bancaire premium |
|---|---|---|
| Condition de déclenchement | Souscription avant le départ | Paiement du voyage avec la carte |
| Durée de couverture | Adaptable selon le contrat | 90 jours consécutifs maximum |
| Plafond de rapatriement | Variable, à vérifier au contrat | Souvent limité, à vérifier auprès de l’émetteur |
| Exclusions courantes | Sports extrêmes, maladies préexistantes (selon contrat) | Sports à risque, séjours longs, non-titulaires |
| Prise en charge directe | Oui, par la société d’assistance | Variable selon le réseau de la carte |
Pour un séjour hors Union européenne, en particulier en Amérique du Nord où les coûts de santé figurent parmi les plus élevés au monde, les plafonds d’une carte bancaire premium peuvent se révéler insuffisants face à un rapatriement médicalisé dont le coût approche les dizaines de milliers d’euros. La carte bancaire constitue une protection de base utile pour des séjours courts en Europe, mais elle ne remplace pas systématiquement une assurance dédiée pour des destinations lointaines ou des voyages prolongés.
Comment souscrire une assurance rapatriement avant le départ ?
La souscription doit impérativement intervenir avant le début du voyage. Certains contrats prévoient un délai de carence ou exigent que l’achat soit réalisé avant le premier jour du séjour. Aucun assureur ne couvre un sinistre déjà survenu au moment de la souscription.
Les critères à vérifier avant l’achat incluent les plafonds de prise en charge, les exclusions spécifiques à votre destination, la durée maximale du séjour couvert et la prise en compte éventuelle de maladies préexistantes. Le prix dépend de la destination, de la durée du voyage, de l’âge du voyageur et des options sportives sélectionnées. Pour un voyage en Amérique du Nord, privilégiez des plafonds de rapatriement et de frais médicaux significativement plus élevés que pour un séjour en Europe.
Pour approfondir les critères de choix en fonction de votre profil, vous pouvez consulter ce guide sur la nécessité de souscrire une assurance rapatriement avant un séjour à l’étranger.
Si votre situation médicale nécessite un accompagnement particulier, certaines garanties prévoient également la possibilité de faire venir un proche à votre chevet sans frais supplémentaires, un point à vérifier dans les conditions générales de votre contrat.
Avant de boucler votre valise, relisez les conditions de votre contrat d’assistance et conservez le numéro d’urgence de l’assistance accessible hors ligne sur votre téléphone. Un rapatriement sanitaire se prépare en amont, pas dans l’urgence d’un accident.
Qui décide du déclenchement d’un rapatriement sanitaire ?
La décision revient au médecin de la société d’assistance, qui évalue l’état du patient en lien avec l’équipe soignante locale. Le rapatriement est déclenché lorsque les soins sur place sont jugés insuffisants et que le transport est médicalement réalisable. L’assuré ne peut pas imposer un rapatriement de sa seule initiative.
La garantie rapatriement de ma carte bancaire suffit-elle pour un voyage aux États-Unis ?
Cela dépend du plafond de votre carte et de la durée de votre séjour. Les cartes premium couvrent généralement les séjours de moins de 90 jours, mais leurs plafonds peuvent être insuffisants face aux coûts de santé américains. Vérifiez le montant exact de la garantie rapatriement auprès de votre banque et comparez-le aux ordres de grandeur des coûts réels avant de partir.
Quand faut-il souscrire une assurance rapatriement ?
La souscription doit être effectuée avant le départ. Certains contrats imposent un délai de carence ou exigent que l’achat intervienne avant le premier jour du voyage. Aucun contrat ne couvre un sinistre déjà en cours au moment de la souscription.
Information importante : Cet article fournit des repères généraux sur le fonctionnement de l’assistance rapatriement. Les garanties, plafonds et exclusions varient selon les contrats et les émetteurs. Consultez les conditions générales de votre assureur ou de votre banque pour connaître votre couverture exacte avant tout départ à l’étranger.